Детали переходного специального налогового режима еще не опубликованы - ФНС только анонсировала его разработку до конца 2026/начала 2027 года.
Исходя из доступной информации и текущей ситуации (октябрь 2026)
Однако можно сделать обоснованный прогноз на основе анализа:
Прогнозируемая модель с 2029 года
1. Вероятная архитектура переходного режима
Исходя из заявления Дмитрия Сатина о "плавном росте налоговой нагрузки без рывков", можно ожидать:
Возможная градация по доходам:
- До ~2,4-3 млн руб./год: сохранение ставок близким к НПД (4-6%) + минимальные страховые взносы
- 3-5 млн руб./год: постепенное увеличение до уровня УСН (6% + взносы ~30% от МРОТ или % от дохода)
- 5-10 млн руб./год: переход на полноценную УСН с полным пакетом взносов
- 10 млн руб./год: рекомендация перехода на ОСНО или УСН с НДС
Ключевой принцип: налоговая нагрузка растет пропорционально доходу, а не скачкообразно при превышении порога.
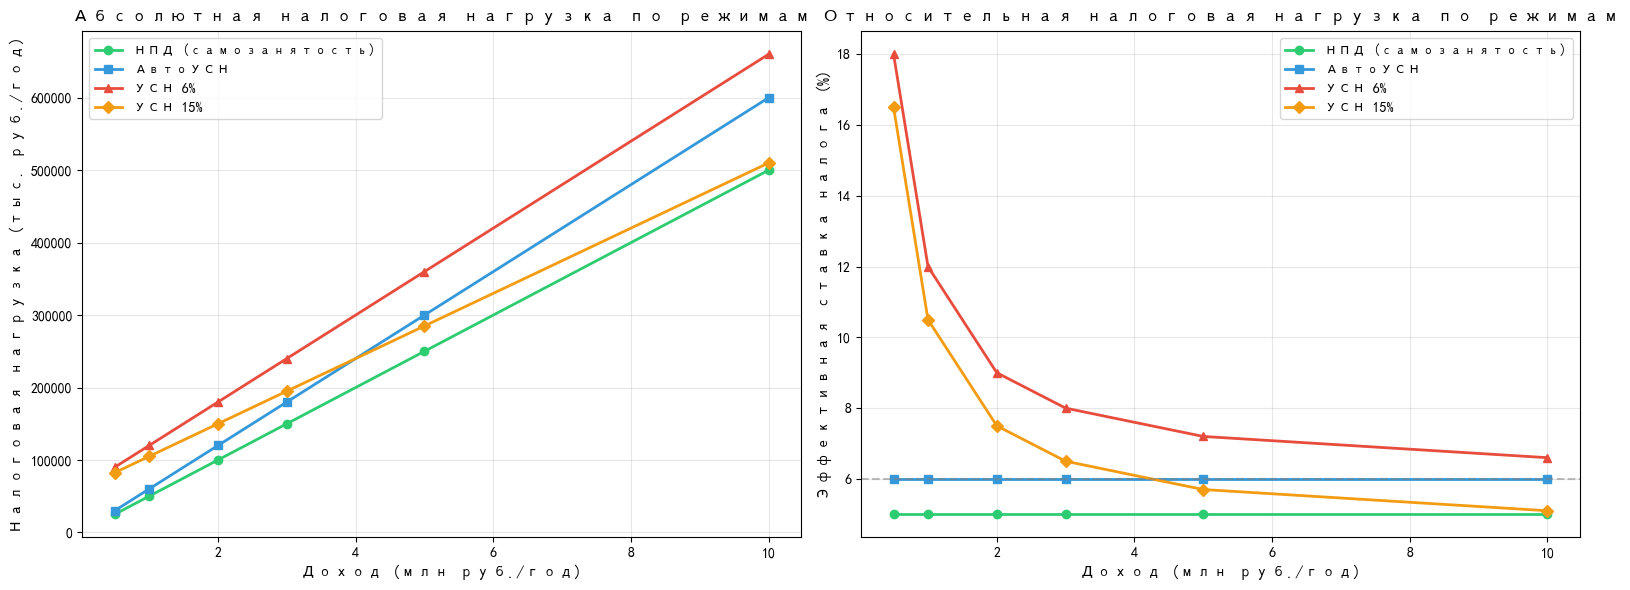
2. Сравнительный анализ систем налогообложения
Анализ ситуации с 2029 года и рекомендации по переходу
Ключевой вывод: Точной информации о режиме с 2029 года НЕТ
На текущий момент (октябрь 2026):
- НПД (самозанятость) - эксперимент до конца 2028 года
- АвтоУСН - эксперимент до конца 2027 года
- Переходный режим - планируется к запуску в конце 2026 / начале 2027
Что будет после 2028 года - неизвестно.
ФНС анонсировала разработку "переходного специального налогового режима", но его параметры еще не определены.
Рекомендации по выбору системы (на основе текущего анализа):
1. Доход до 2,4 млн руб./год:
Оптимально: НПД (самозанятость)
- Минимальная нагрузка: 4-6%
- Простая отчетность через приложение
- Риск: необходимость перехода после 2028 года
Стратегия: Использовать НПД сейчас, готовиться к переходу на новый режим в 2028-2029
2. Доход 2,4-60 млн руб./год:
Оптимально: АвтоУСН (до конца 2027) → Переходный режим (с 2027/2028)
- Ставка 6-8% с включенными взносами
- Автоматическая отчетность
- Риск: завершение эксперимента в 2027
Стратегия:
- Если доход <10 млн: ставка 6%
- Если доход 10-60 млн: ставка 8%
- Готовиться к переходу на новый специальный режим
3. Доход >60 млн руб./год или высокая доля расходов:
Оптимально: УСН 15% (доходы-расходы)
- При расходах >60% выгоднее УСН 6%
- Лимит 200 млн руб./год
- Стабильный режим (не экспериментальный)
Про прогноз экспертов "решение-верное.рф":
Расчеты показывают:
При доходе 3 млн руб./год:
- НПД: ~150 тыс. руб. (5%)
- АвтоУСН: ~180 тыс. руб. (6%)
- УСН 6% + взносы: ~240 тыс. руб. (8%)
- УСН 15% (при расходах 70%): ~195 тыс. руб. (6,5%)
При доходе 10 млн руб./год:
- НПД: ~500 тыс. руб. (5%) [превышен лимит!]
- АвтоУСН: ~600 тыс. руб. (6%)
- УСН 6% + взносы: ~660 тыс. руб. (6,6%)
- УСН 15% (при расходах 70%): ~510 тыс. руб. (5,1%)
Стратегические рекомендации тем, кто применяет НПД сам или использует услуги (не труд) самозанятых - применяющих НПД :
- До конца 2027: Максимально использовать преимущества НПД и АвтоУСН
- 2027-2028: Мониторить разработку переходного режима
- С 2029:
- Если переходный режим сохранит низкие ставки → оставаться в нем
- Если ставки вырастут → оценивать переход на УСН
- Для доходов >200 млн → ОСНО неизбежна
- Для проектов стройподряда с самозанятыми:
- Подрядчиков-самозанятых привлекать пока выгодно
- Закладывать в ТЭО риск изменения условий после 2028
- Рассмотреть создание ИП на УСН для ключевых подрядчиков
Хотите, чтобы эксперты решение-верное.рф сделали детальный расчет для конкретных параметров вашего бизнеса?
 Вконтакте
 Телеграм
 YouTube
 Max