Аналитический плакат с контрастным разделением отраслей
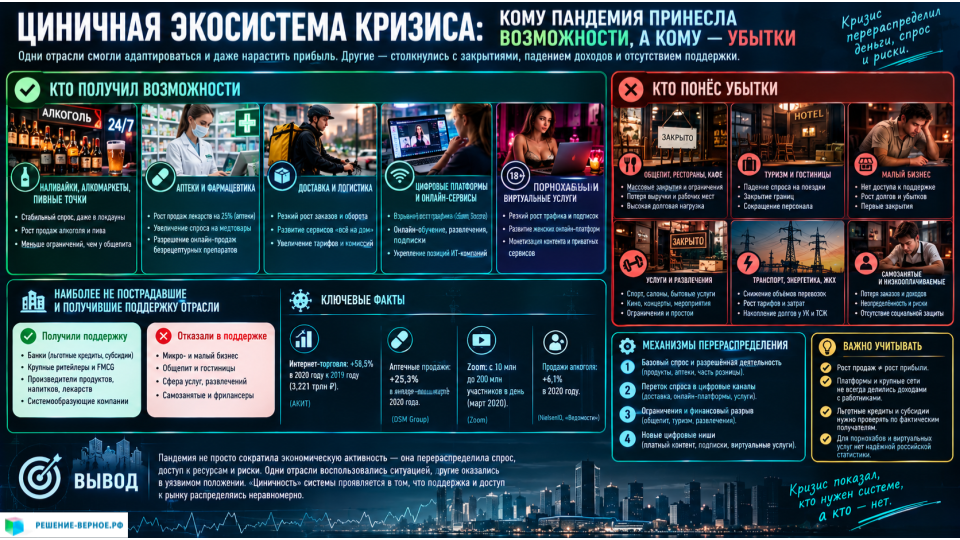
Циничная экосистема кризиса: кому пандемия принесла возможности, а кому — убытки» в формате аналитического плаката с контрастным разделением:
отраслей, получивших новые возможности:
- алкогольная розница и «наливайки»,
- аптеки и фармацевтика,
- доставка и логистика,
- цифровые платформы (сервисы ВКС: zoom skype телемост), сервисы объединения иконсолидаци спроса закупок и т.п. (блаблакар и т.п.)
- онлайн-развлечения и порнохабы
и тех, кто понёс потери:
- малый бизнес,
- общепит,
- туризм,
- транспорт и ЖКХ.
Примечание: отдельные блоки показывают статистические ориентиры, механизмы перераспределения спроса и ресурсов и оговорку о том, что рост продаж не обязательно означает рост прибыли.
«Циничная экосистема кризиса пандемии 2020» — проверка фактов и авторских оценок
Период анализа: Россия, 2020 год — первый год пандемии COVID-19. Основной вопрос исследования: какие отрасли получили новые коммерческие возможности, какие понесли потери и насколько это было связано с ограничениями, перераспределением спроса и доступом к государственной поддержке.
Главный методологический принцип: рост продаж, посещаемости или числа заказов ещё не доказывает роста прибыли; возможность продолжать работу не равнозначна получению государственной поддержки; совпадение с пандемией не доказывает, что именно она вызвала весь наблюдаемый рост.
В этом анализе разделены три категории:
-
Подтверждённые данные — показатели, которые можно связать с опубликованным источником.
-
Обоснованная интерпретация — вывод, согласующийся с данными, но не являющийся прямым измерением.
-
Неподтверждённое утверждение — тезис, для которого пока недостаточно данных или необходима отдельная проверка.
1. Отрасли, получившие новые возможности
1.1. Алкогольная розница: «наливайки», алкомаркеты и пивные магазины
Подтверждённые данные.
По данным NielsenIQ, приведённым газетой «Ведомости», в 2020 году продажи алкоголя в российских магазинах увеличились в денежном выражении на 6,1%, тогда как годом ранее рост составлял 4,2%.
В публикации среди возможных причин названы пандемия и закрытие границ.Ведомости
Что из этого следует.
Алкогольная розница оказалась в более благоприятном положении, чем многие виды бизнеса, зависевшие от очного обслуживания, мероприятий и туризма. Но статистика по алкогольным продажам в целом не показывает, сколько заработали конкретные алкомаркеты, пивные магазины и «наливайки».
Что пока не доказано.
-
Что все «наливайки» и пивные магазины продолжали работать без ограничений во всех регионах.
-
Что рост выручки сопровождался сопоставимым ростом прибыли.
-
Что отрасль получила больше государственной помощи, чем пострадавший малый бизнес.
Авторская оценка: «Алкогольный бизнес сохранил доступ к потребителю, пока часть общественной и досуговой жизни была ограничена». Это перспективная исследовательская гипотеза, но её нужно проверять по региональным постановлениям, режимам работы торговых точек, выручке и расходам. Само слово «циничный» характеризует авторскую моральную оценку, а не статистический факт.
1.2. Аптеки и фармацевтика: рост спроса на фоне тревоги
Подтверждённые данные.
Согласно аптечному аудиту DSM Group, в январе—марте 2020 года российские аптеки продали лекарств на 319,9 млрд рублей. По сравнению с первым кварталом 2019 года продажи выросли на 25,3% в денежном выражении и на 13,2% в упаковках. В марте прирост составил 46,4% в деньгах и 34,9% в упаковках. DSM Group связывала всплеск спроса с распространением коронавируса, ожиданием дефицита и опасениями роста цен. dsm.ru
Что из этого следует.
Пандемия создала резкий дополнительный спрос на лекарства и медицинские товары. Однако этот рост нельзя целиком считать прибылью фармацевтических компаний: на показатели влияли цены, изменение ассортимента, запасы, закупки впрок и различия между производителями и аптечными сетями.
В 2020 году государство также урегулировало дистанционную продажу безрецептурных лекарств. Правила, утверждённые постановлением Правительства РФ № 697 от 16 мая 2020 года, вступили в действие 18 мая. Продажи были разрешены аптечным организациям, соответствующим установленным требованиям; это не было безусловным разрешением на онлайн-торговлю любыми лекарствами. Роспотребнадзор +1
Авторская оценка: фармацевтический сектор получил преимущество благодаря росту спроса и расширению дистанционных каналов.
Для вывода о сверхприбылях нужны отдельные показатели по чистой прибыли, издержкам, закупочным ценам и конкретным компаниям.
1.3. Интернет-торговля, доставка и логистика
Подтверждённые данные.
По итогам 2020 года объём покупок в российских и зарубежных интернет-магазинах, совершённых россиянами, достиг 3,221 трлн рублей — на 58,5% больше, чем в 2019 году. Таковы данные Ассоциации компаний интернет-торговли (АКИТ). АКИТ
Что из этого следует.
Ограничения на передвижение и изменение потребительских привычек ускорили переход части покупок в онлайн. Это создало возможности для маркетплейсов, интернет-магазинов, курьерских служб, складской логистики и сервисов доставки продуктов.
Но рост всего рынка электронной торговли не доказывает, что каждая служба доставки стала прибыльнее. Необходимо учитывать стоимость привлечения клиентов, расходы на курьеров и склады, комиссии площадок, субсидирование скидок, возвраты и конкуренцию. Увеличение числа заказов также не доказывает, что доставка получила монопольное положение.
Авторская оценка: кризис усилил роль посреднических цифровых платформ, которые контролируют доступ к покупателю и могут устанавливать комиссии и правила работы. Это содержательная гипотеза о перераспределении рыночной власти, но для её подтверждения нужны данные о долях рынка, тарифах, комиссиях, прибыли и положении независимых продавцов и курьеров.
1.4. Цифровые платформы и виртуальные услуги
Подтверждённые данные.
Zoom сообщала, что количество ежедневных участников встреч выросло примерно с 10 млн в декабре 2019 года до более чем 200 млн в марте 2020 года, а в апреле достигло около 300 млн. Это международные показатели использования сервиса, а не данные только по России. Zoom +1
Что из этого следует.
Видеоконференции, удалённая работа, онлайн-обучение и цифровые развлечения получили дополнительный спрос. Пандемия ускорила использование уже существовавших цифровых инструментов.
Что нельзя утверждать без дополнительных данных. Рост использования сервиса не равен росту его прибыли, а глобальная динамика Zoom не позволяет автоматически оценить российский рынок цифровых платформ. Для этого нужны российские данные о выручке, подписках, оплатах и географии аудитории.
1.5. Порнохабы и виртуальные эротические сервисы
Здесь необходима особая осторожность.
Что можно утверждать: онлайн-развлечения и платный цифровой контент относятся к видам деятельности, которые технически могут продолжаться при ограничениях на физические контакты. Для вебкам-сервисов, подписочных страниц, платформ платного видео и иных виртуальных услуг пандемия могла изменить предложение, спрос и структуру доходов.
Что пока не подтверждено: имеющиеся в этом анализе источники не дают надёжного основания утверждать, что в России в 2020 году порнохабы получили определённый прирост выручки или прибыли, что вся отрасль резко выросла либо что её доходы превысили потери других отраслей.
Для проверки нужны данные по посещаемости с разбивкой по странам, платным подпискам и транзакциям, выручке российских исполнителей и студий, доступности платёжных инструментов, а также сравнение с докризисным периодом. Международный рост трафика нельзя подменять российскими финансовыми показателями.
Авторская оценка: «Виртуальные интимные услуги получили преимущество перед бизнесом, зависящим от физического присутствия». Это разумная гипотеза о сравнительной устойчивости цифровой модели, но не доказательство роста заработков всех участников рынка.
Кто понёс потери и почему
1. Общепит, туризм, гостиницы, досуг и услуги
В период пандемии ограничения на очное обслуживание, поездки, массовые мероприятия и передвижение создали серьёзные трудности для отраслей, зависевших от физического присутствия клиентов. Российская программа поддержки закрепляла перечень наиболее пострадавших отраслей, в том числе отдельные виды деятельности в сфере общественного питания, туризма, гостиничного бизнеса, спорта и бытовых услуг.
Что подтверждено: государство выделяло специальные категории пострадавших отраслей. Однако включение в перечень не означает, что каждое предприятие получило помощь, а исключение из перечня само по себе не доказывает, что бизнес не пострадал.
Что нужно проверить: число закрывшихся компаний, динамику выручки и занятости, задолженность, фактически полученные субсидии и кредиты, а также различия между регионами и отдельными видами услуг.
Авторская оценка: кризис распределил ограничения неравномерно: часть компаний могла продолжать продажи, а часть потеряла доступ к клиентам. Чтобы показать масштаб этого неравенства, нужны сопоставимые показатели, а не только примеры закрытых заведений.
2. Малый бизнес и доступ к государственной поддержке
В апреле 2020 года министр экономического развития Максим Решетников сообщил о медленном запуске программы льготного кредитования на выплату зарплат. Из примерно 3 500 обращений на общую сумму 24 млрд рублей кредиты на 1,5 млрд рублей были одобрены, а фактически выдано было около 400 млн рублей. Ведомости +1
Эти цифры важны, поскольку показывают разрыв между заявленной программой и фактической выдачей денег на конкретном этапе её реализации.
Но они не доказывают, что весь малый бизнес был лишён поддержки или что все крупные компании получили помощь. Это срез определённой программы и определённого момента времени.
Для корректного сравнения нужно установить:
-
сколько предприятий имели право на помощь;
-
сколько подали заявки, получили одобрение и фактически получили деньги;
-
каковы были основания для отказов;
-
сколько средств получили микро-, малые, средние и крупные компании;
-
какие меры были субсидиями, какие — кредитами, а какие — отсрочками или регуляторными послаблениями.
Авторская оценка: разрыв между формально доступной поддержкой и реальными выплатами мог усиливать уязвимость малого бизнеса. Это подтверждается приведённым эпизодом, но общий масштаб проблемы требует анализа всей совокупности программ и получателей.
3. Банки, энергетика, ЖКХ и крупные компании
Тезисы о том, что банки, энергетические компании, коммунальные организации и системно значимый бизнес «почти не пострадали», нельзя считать доказанными только на основании их продолжавшейся работы.
У этих отраслей различались структура доходов, обязательства, регулирование и воздействие пандемии. Например, компания могла продолжать предоставлять услуги, но одновременно столкнуться с падением спроса, ростом задолженности клиентов, увеличением издержек или ухудшением качества платежей.
Чтобы оценить положение этих отраслей, следует сопоставить финансовую отчётность за 2019–2021 годы, динамику выручки и чистой прибыли, долговую нагрузку, государственные меры поддержки и отраслевые изменения спроса.
Авторская оценка: преимущество крупных организаций могло заключаться не в отсутствии потерь, а в доступе к капиталу, устойчивой клиентской базе, инфраструктуре и возможности продолжать работу. Это проверяемая гипотеза, а не универсальный вывод обо всех крупных компаниях.
Сводная таблица проверки утверждений
|
Тезис |
Статус |
Что можно утверждать |
|---|---|---|
|
Продажи алкоголя выросли |
Подтверждено |
В 2020 году денежный рост составил 6,1% по данным NielsenIQ, приведённым «Ведомостями». Ведомости
|
|
Аптечные продажи резко выросли |
Подтверждено |
В I квартале 2020 года рост составил 25,3% в деньгах и 13,2% в упаковках год к году. dsm.ru
|
|
Интернет-торговля получила мощный импульс |
Подтверждено |
Объём покупок вырос на 58,5%, до 3,221 трлн рублей. АКИТ
|
|
Цифровые коммуникации стали востребованнее |
Подтверждено для Zoom в мире |
Число ежедневных участников встреч резко выросло; российские доходы из этого показателя не следуют. Zoom
|
|
Порнохабы в России получили сверхприбыли |
Не подтверждено |
Нужны российские данные о платежах, подписках и выручке. |
|
Все «наливайки» работали без ограничений |
Не подтверждено |
Нужна региональная проверка правил и фактического режима работы. |
|
Доставка стала монополистом |
Не подтверждено |
Нужны рыночные доли, данные о комиссиях и конкуренции. |
|
Малый бизнес не получил никакой помощи |
Слишком широкое утверждение |
Известен эпизод медленной выдачи кредитов; он не описывает все программы и периоды. Ведомости
|
|
Крупный бизнес не пострадал |
Не подтверждено |
Нужны финансовые показатели конкретных отраслей и компаний. |
|
Рост продаж означает рост прибыли |
Методологически неверно |
Выручка, прибыль и денежный поток — разные показатели. |
Что означает «циничная экосистема» в исследовательском смысле
Понятие «циничная экосистема» следует использовать как авторскую аналитическую рамку, а не как заранее доказанный факт. Оно становится содержательным, если описывает конкретные механизмы.
1. Перераспределение спроса
Покупки перемещаются из офлайн-каналов в интернет-магазины, доставку и цифровые сервисы.
2. Неравный доступ к продолжению работы
Одни компании могут торговать или оказывать услуги, другие ограничены санитарными правилами, запретами или отсутствием клиентов.
Возможность пережить кризис зависит от резервов, кредитования, условий поддержки и переговорной силы компании.
4. Разрыв между общественным результатом и коммерческим успехом
Рост выручки отдельного сектора не обязательно означает улучшение положения работников, снижение общественных издержек или повышение благосостояния населения.
Эти четыре механизма позволяют обсуждать экономическую и моральную сторону кризиса без необоснованного утверждения, что всякая компания, получившая выгоду, действовала недобросовестно.
Какие данные необходимы для полноценного исследования
Для итоговой статьи или доклада целесообразно собрать данные за 2019, 2020 и 2021 годы — это позволит отделить пандемийный скачок от уже существовавших тенденций и последующего восстановления.
|
Направление |
Что собирать |
|---|---|
|
Алкогольная розница |
Продажи в деньгах и натуральном выражении, региональные ограничения, количество точек, прибыль |
|
Аптеки и фармацевтика |
Продажи и цены, объём в упаковках, прибыль производителей и аптечных сетей, онлайн-продажи |
|
Доставка и e-commerce |
Оборот, заказы, комиссии, затраты на логистику, прибыль платформ и доходы курьеров |
|
Цифровые платформы |
Активные пользователи, платные подписки, российская выручка, динамика расходов |
|
Порнохабы и вебкам-сервисы |
География трафика, платные транзакции, подписки, доходы исполнителей и студий |
|
Малый бизнес и общепит |
Закрытия, задолженность, занятость, выручка, одобренная и фактически полученная поддержка |
|
Банки и крупные компании |
Прибыль, кредитный риск, меры поддержки, условия финансирования и изменения долговой нагрузки |
Вывод
Предварительная проверка подтверждает важную часть исходной идеи: пандемия сопровождалась быстрым ростом интернет-торговли, всплеском аптечных продаж и увеличением продаж алкоголя в денежном выражении. Данные также показывают резкое расширение использования некоторых цифровых сервисов и проблемы с оперативной выдачей отдельных видов кредитной поддержки малому бизнесу. АКИТ +4
Однако утверждения о сверхприбылях порнохабов, всеобщей защищённости крупных компаний, полном отсутствии помощи малому бизнесу и безусловном преимуществе каждой алкогольной или цифровой площадки - пока не доказаны.
Наиболее сильный вывод: пандемия не просто сократила экономическую активность — она изменила распределение спроса, возможностей продолжать работу и доступа к ресурсам.
Исследовательская задача состоит в том, чтобы установить, кто получил выгоду, кто понёс потери и какие именно механизмы обусловили это неравенство.
Кому в мире в пандемию жить хорошо? Наиболее НЕпострадавшие отрасли: получившие поддержку или всплекс спроса, отказавшие в поддержке пострадавшим
Наиболее НЕпострадавшие отрасли: получившие поддержку или всплекс спроса, отказавшие в поддержке пострадавшим
1. Банкиры.
Например Министр Решетников М.Г. пишет в своем Instagram "... программа «нулевых» кредитов на зарплату доступна не только микро и малым предприятиям, но и средним и крупным. Пока в нее официально включились пять банков, готовятся к подписанию еще 25 соглашений. Наш мониторинг показывает, что выдачи кредитов идут медленно. Из 3,5 тыс. обращений на общую сумму 24 млрд рублей - одобрены примерно 1,5 млрд. А выдано реально всего лишь 400 млн руб. Предприниматели жалуются на отказы и ограничения при рассмотрении их заявок. Решил проверить это лично. Позвонил в два крупнейших банка. В одном оператор "горячей линии" ответил, что правительство якобы еще не подписало постановление. В другом пообещали выдать кредит, но… в мае. Обратил на это внимание руководства банков."
2. Торговые сети, оптово-распределительные центры - ОРЦ, предприятия складской логистики: торговля лекарствами (аптеки), алкоголем, пивом (алкомаркеты и пивные точки), напитками, продуктами питания.
Как следствие - производители еды, напитков, пива, алкоголя, лекарств, антисептиков, медицинских расходных материалов (опосредованно), но это неточно - если принять во внимание различия в размере:
А тем кому запретили работать - предложили взять кредиты на выплату заработной платы - если из "особо пострадавших" - под 0% первые 6 месяцев (потом 4% и выше - кто же сможет быстро отдать-то).
Да уж, общепит - "узбечки" - лоббировать некому
Лоббисты хорошие у среднего и крупного бизнеса - даже в первоначальный список системообразующих прием ставок на спорт (!) попал, только у микро- и малого бизнеса таких лоббистов нет и не будет...
Правительственная комиссия по повышению устойчивости российской экономики утвердила перечень системообразующих организаций.
В него вошли в том числе и компании – производители продуктов и напитков, розничные сети и операторы общественного питания.
Среди производителей алкоголя в перечень вошли «Балтика», «Татспиртпром» и «Абрау-Дюрсо».
Много в списке розничных сетей, в том числе X5 Retail Group («Пятёрочка», «Перекрёсток», «Карусель»), «Магнит», «Красное и Белое», Auchan, «Лента», Fix Price и другие.
В сфере общепита значимыми назвали фастфуды — «Макдоналдс», Burger King, KFC.
Распоряжение о мониторинге финансово-экономического состояния этих компаний подписал премьер-министр Мишустин. Путин поручил правительству проработать меры по обеспечению устойчивости таких предприятий.
Только время покажет статистику продаж в месяцы самоизоляции и сразу после:
Наблюдения:
В общем как обычно в Россси главные правила:
3. Страховые компании
Комментарии, наверное, не нужны?
4. Отрасль связи и ИКТ (информационно-телекоммуникационных технологий)
Восхищаюсь лоббистскими возможностями реальных владельцев доставочных компаний
Сожалею, что микро-бизнес "рухнет первым"
Сожалею, что безыдейные и беспринципные, "внутрисистемные" должностные лица подписывают все НПА, что им приносят - "не глядя"
5. Сервисы доставки всего - "всякого разного", предприятия транспортной логистики (грузоперевозчики)
6. Интернет магазины, платформы "производитель - покупатель"
7. Энергетики: генерирующие, энергосбытовые, сетевые компании
8. Естественные монополии, предприятия - поставщики услуг ЖКХ - ресурсоснабжающие организации, сетевые компании
Здесь ситуация неоднозначная: УК ТСЖ ЖЭК - многие сами пострадают от неплатежей и задолжают сетевым компаниям: тепловые сети, теплоэнерго, водоканал, и т.п.
9. Кто еще? Присылайте свои наблюдения. соображения, аналитику - будем разбираться
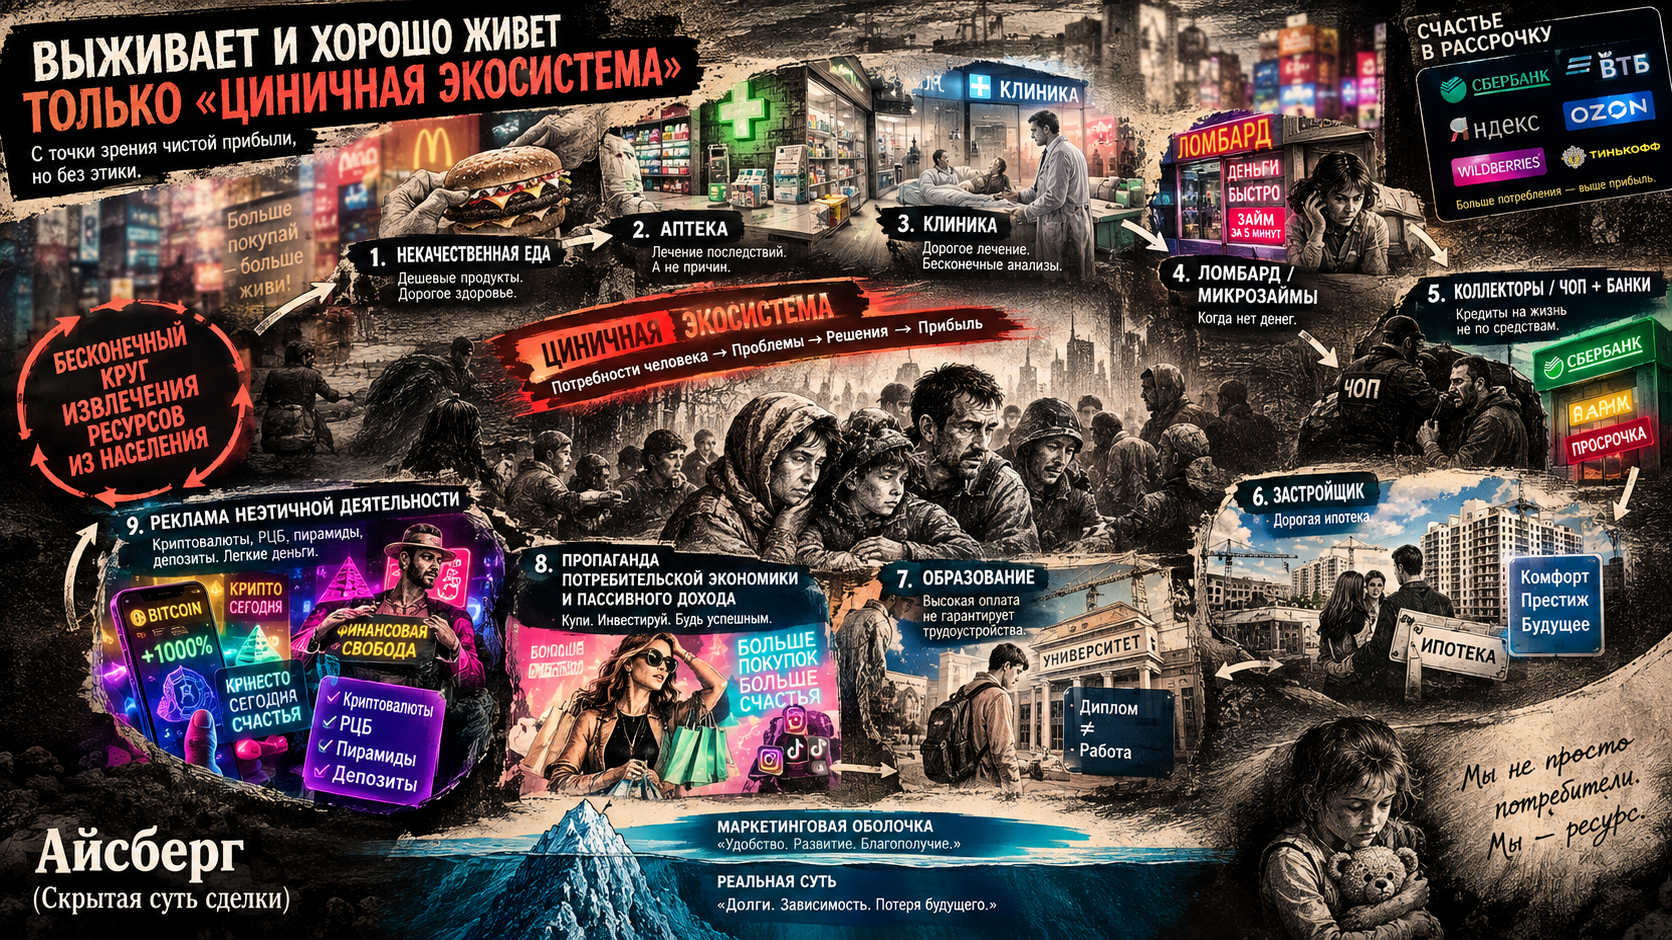
Кто выживает и зарабатывает?
Маржу (высокий трафик + доступ к наличным) прочно заняли:
«Циничная экосистема» складывается
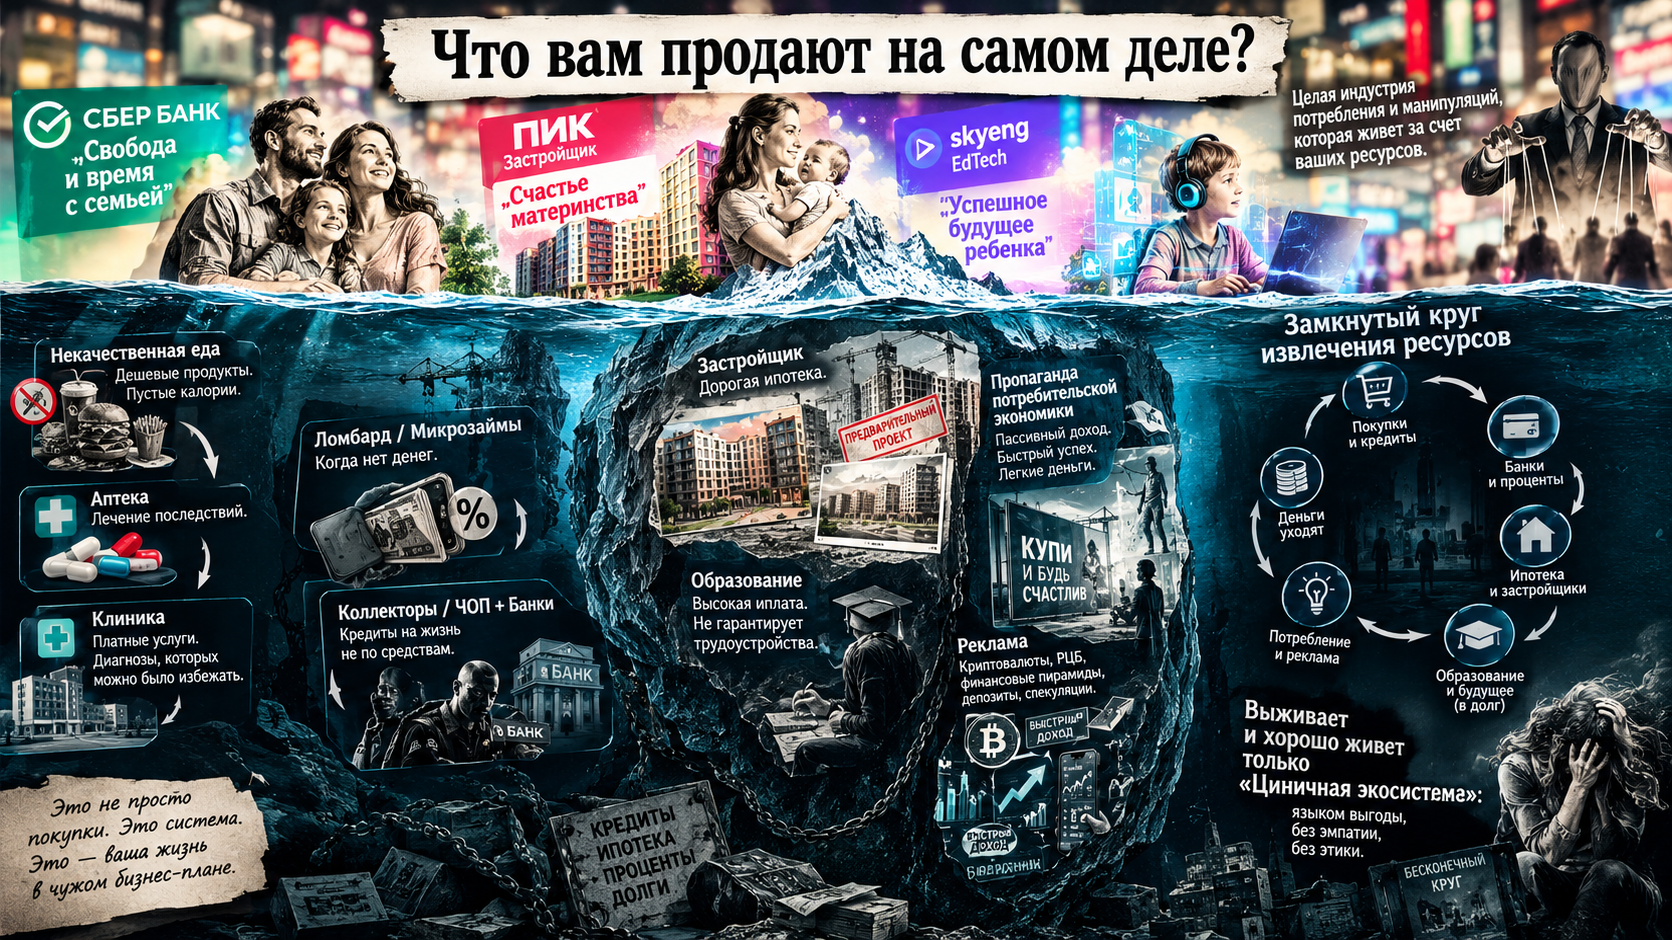
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
Эволюция маржинальности и бизнес-ландшафта России и Татарстана (1990–2026): от игровых автоматов к «экосистеме»
Аналитическая записка
Введение: постановка рамки
Заявленная тема требует одновременно трёх оптик:
Ниже я попытаюсь собрать это в единый каркас, сознательно разделяя:
Сразу оговорюсь: тезис о «клановых особенностях» Татарстана — это чувствительная область. Я буду говорить о региональной регуляторной специфике и неформальных практиках, опираясь на публично известные сюжеты (дело «Татфондбанка», история «ТАИФа», особый режим в ОЭЗ, роль семьи Шаймиевых в публичном поле), но без утверждений, которые я не могу подкрепить источниками.
Хронология: 1990 → 2026
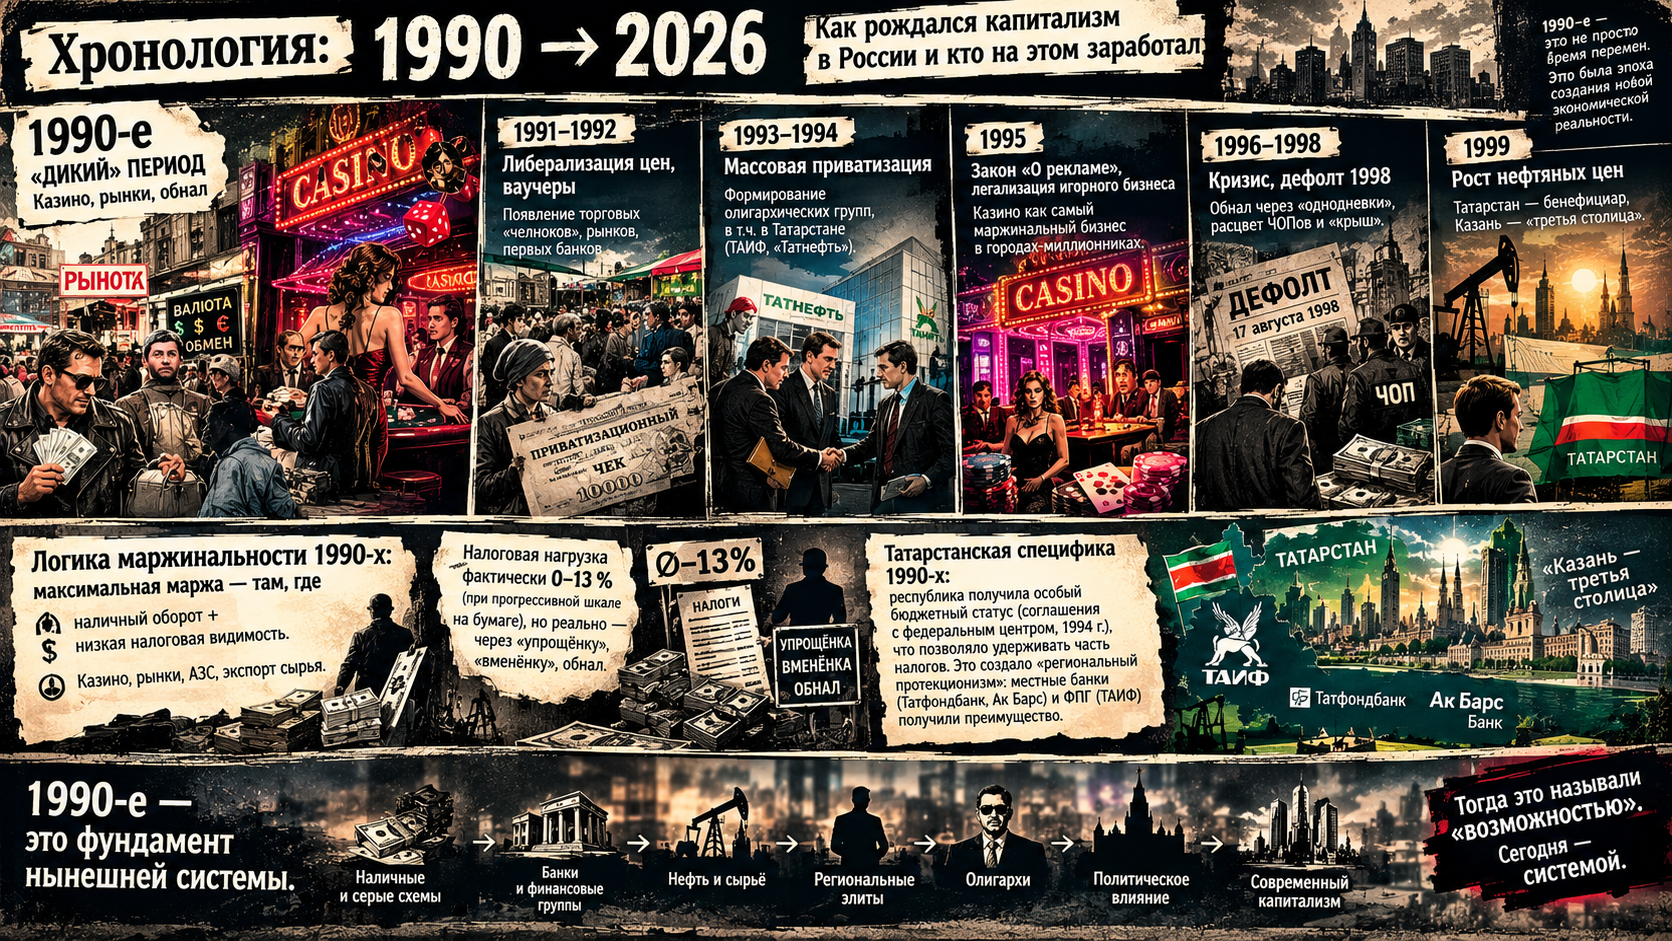
1.1. 1990-е: «дикий» период — казино, рынки, обнал
| Год | Ключевое событие | Бизнес-следствие |
|---|---|---|
| 1991–1992 | Либерализация цен, ваучеры | Появление торговых «челноков», рынков, первых банков |
| 1993–1994 | Массовая приватизация | Формирование олигархических групп, в т.ч. в Татарстане (ТАИФ, «Татнефть») |
| 1995 | Закон «О рекламе», легализация игорного бизнеса | Казино как самый маржинальный бизнес в городах-миллионниках |
| 1996–1998 | Кризис, дефолт 1998 | Обнал через «однодневки», расцвет ЧОПов и «крыш» |
| 1999 | Рост нефтяных цен | Татарстан — бенефициар, Казань — «третья столица» |
Логика маржинальности 1990-х: максимальная маржа — там, где наличный оборот + низкая налоговая видимость. Казино, рынки, АЗС, экспорт сырья. Налоговая нагрузка фактически 0–13 % (при прогрессивной шкале на бумаге), но реально — через «упрощёнку», «вменёнку», обнал.
Татарстанская специфика 1990-х: республика получила особый бюджетный статус (соглашения с федеральным центром 1994 г.), что позволяло удерживать часть налогов. Это создало «региональный протекционизм»: местные банки (Татфондбанк, Ак Барс) и ФПГ (ТАИФ) получили преимущество.
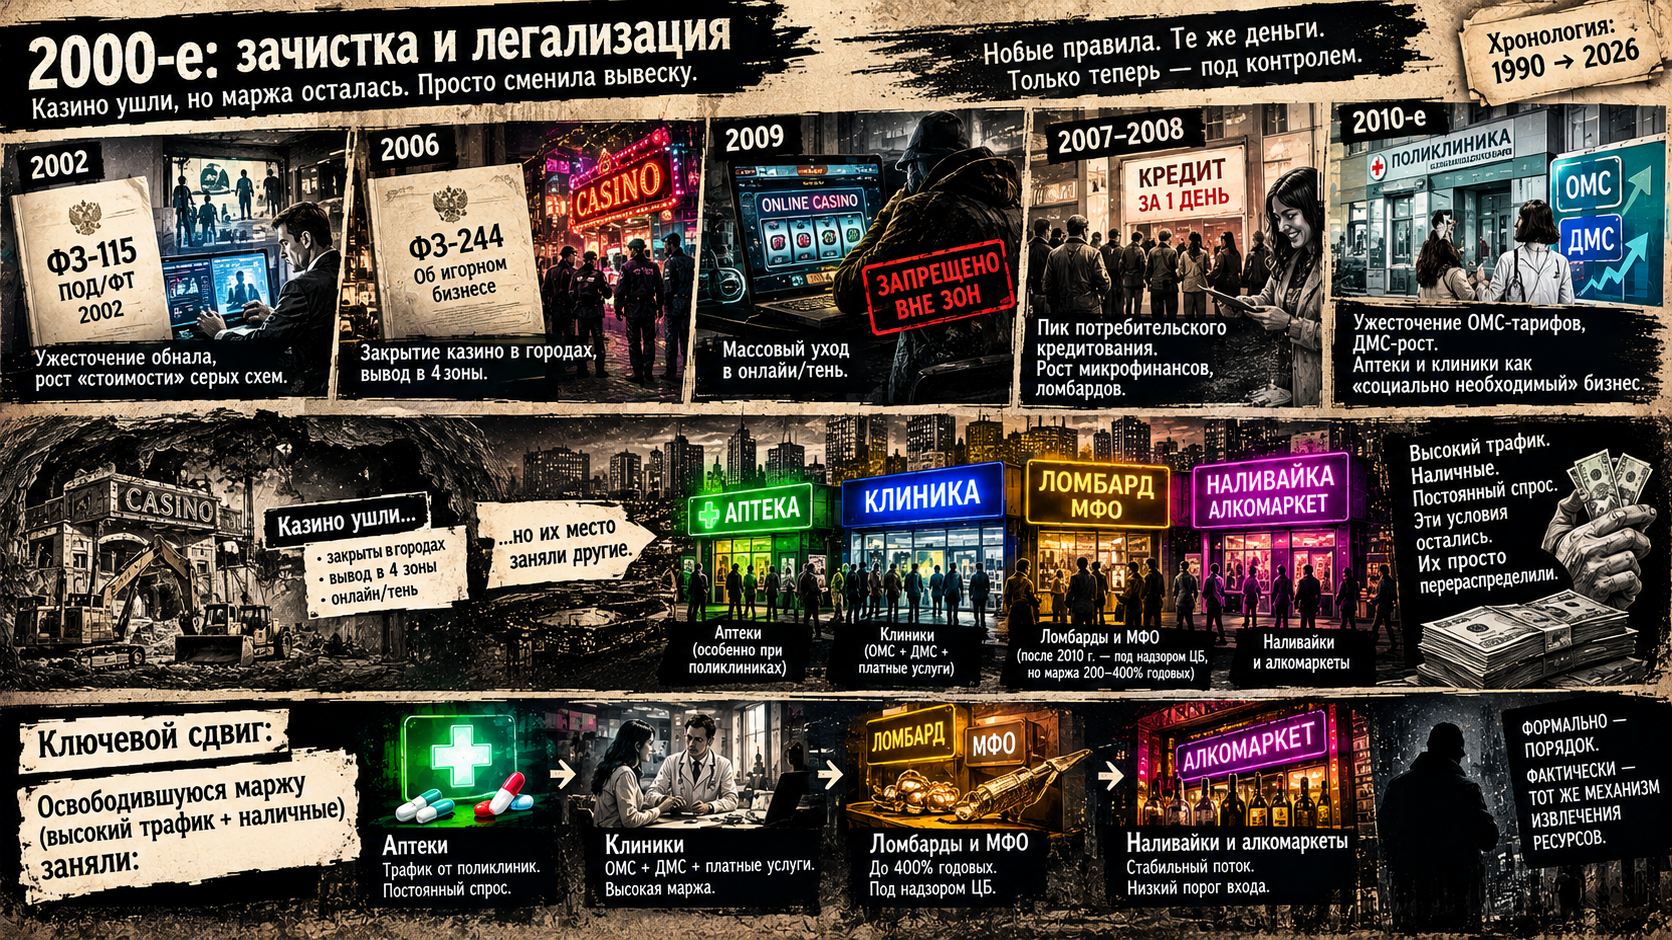
1.2. 2000-е: зачистка и легализация
| Год | Событие | Следствие |
|---|---|---|
| 2002 | ФЗ-115 (ПОД/ФТ) | Ужесточение обнала, рост «стоимости» серых схем |
| 2006 | ФЗ-244 об игорном бизнесе | Закрытие казино в городах, вывод в 4 зоны |
| 2009 | Запрет игорного бизнеса вне зон | Массовый уход в онлайн/тень |
| 2007–2008 | Пик потребительского кредитования | Рост микрофинансов, ломбардов |
| 2010-е | Ужесточение ОМС-тарифов, ДМС-рост | Аптеки и клиники как «социально необходимый» бизнес |
Ключевой сдвиг: казино ушли, но освободившуюся маржу (высокий трафик + наличные) заняли:
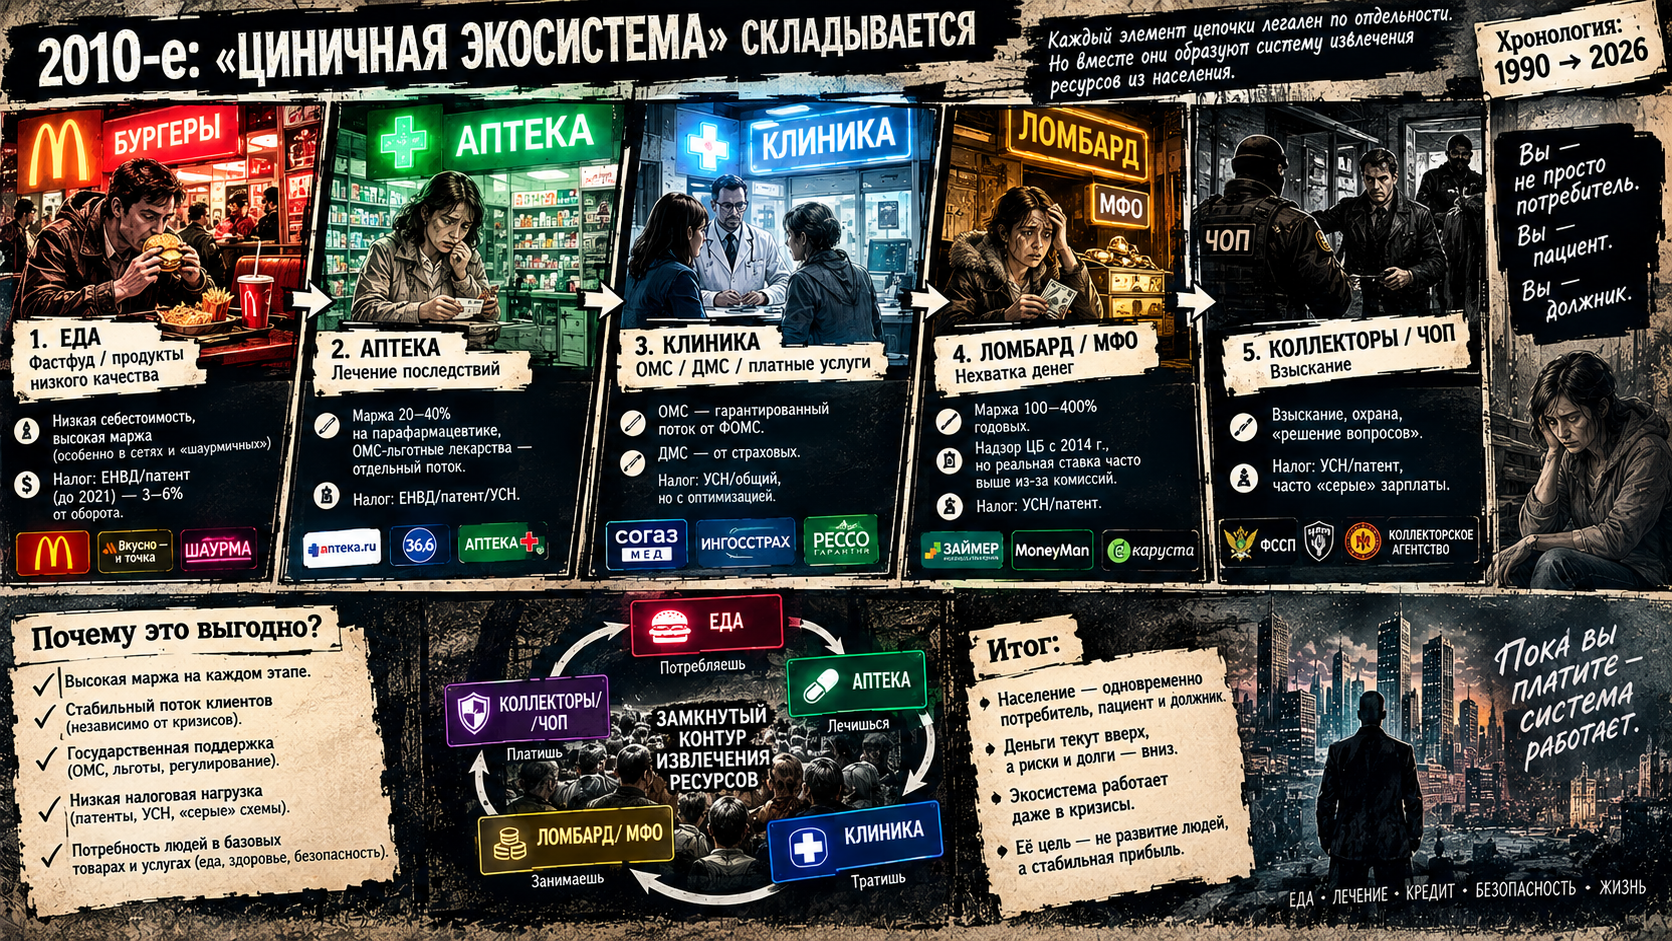
1.3. 2010-е: «циничная экосистема» складывается
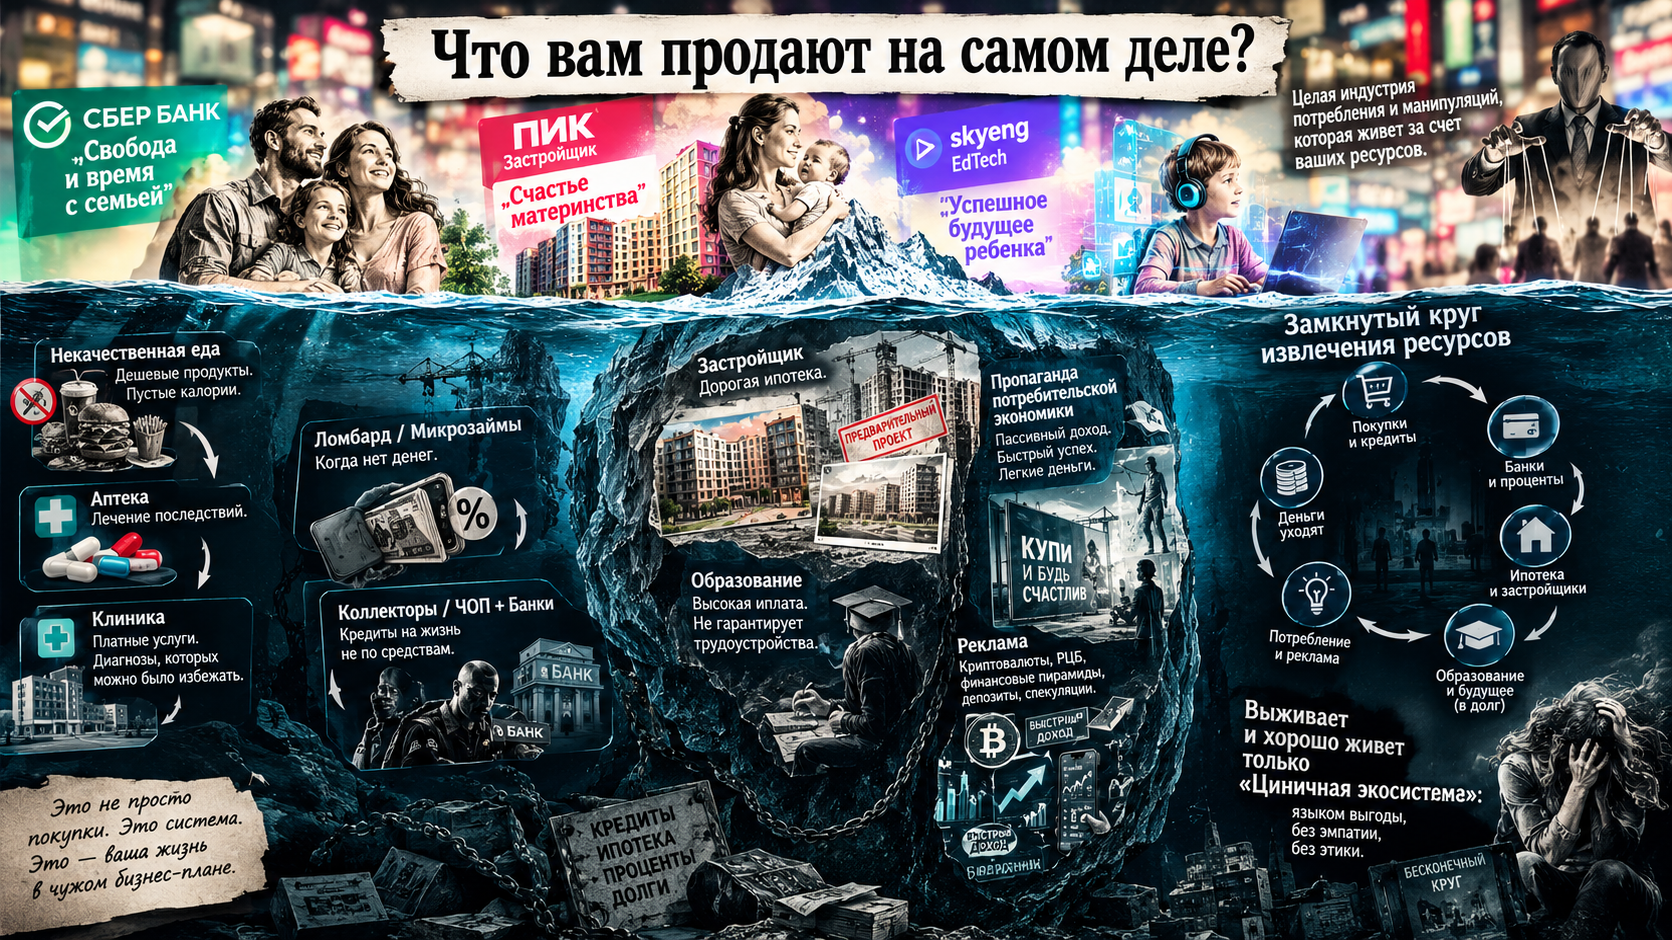
Здесь ваша гипотеза становится особенно релевантной. Цепочка:
еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание)
Экономически это замкнутый контур извлечения ресурсов:
Почему это выгодно? Потому что каждый элемент цепочки легален по отдельности, но вместе они образуют экосистему извлечения, где население выступает одновременно потребителем, пациентом и должником.
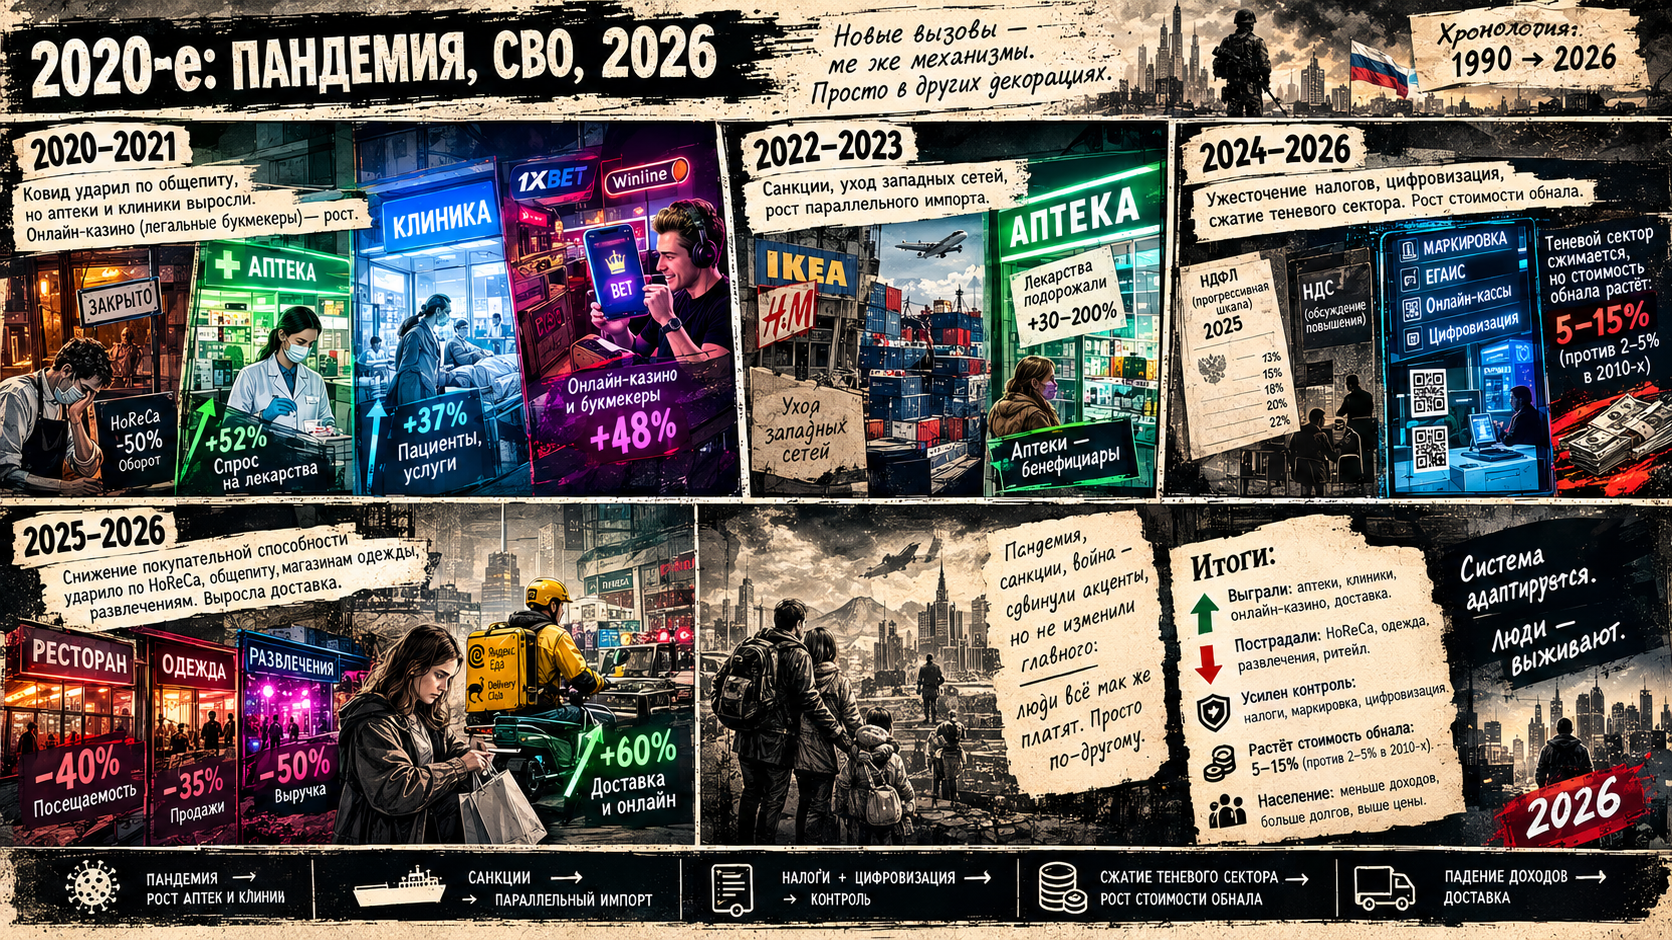
1.4. 2020-е: пандемия, СВО, 2026
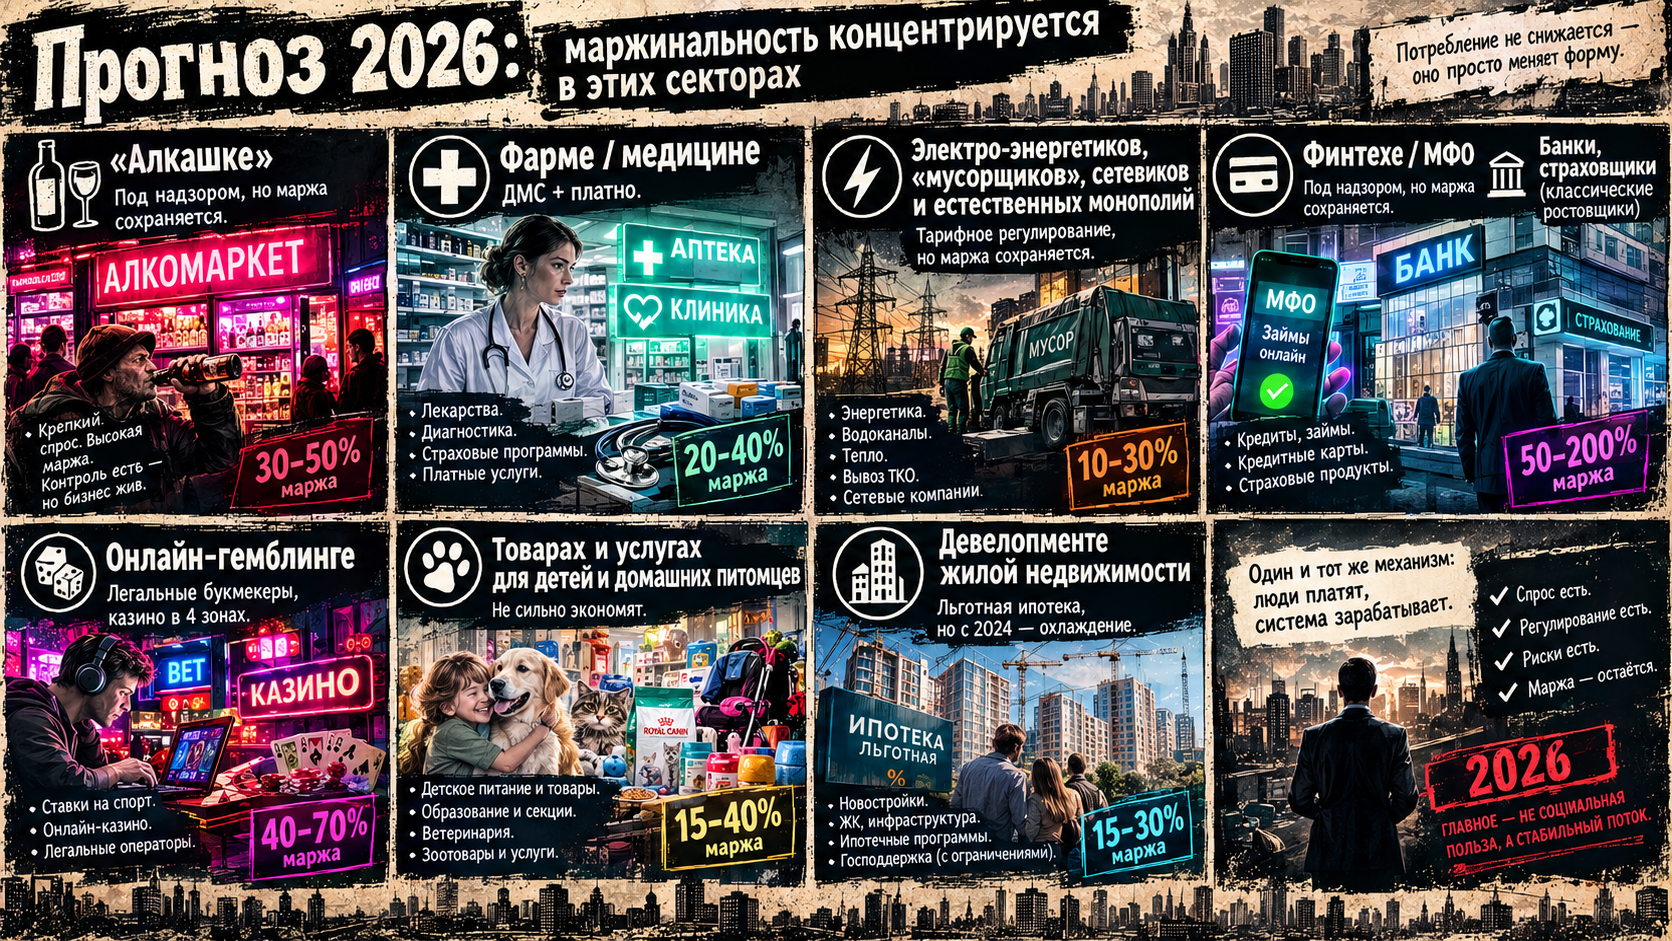
Прогноз 2026-2035: маржинальность концентрируется в:
«Циничная экосистема» сложилась
Цепочка: еда (фастфуд/продукты низкого качества) → аптека (лечение последствий) → клиника (ОМС/ДМС) → ломбард/МФО (нехватка денег) → коллекторы/ЧОП (взыскание) Это экономически это замкнутый контур извлечения ресурсов:
- а также малый бизнес,
- общепит,
- туризм,
- транспорт и ЖКХ;
- Во-первых, банкиры давно привыкли, что бюджет компенсирует им все "выпадающие доходы":
- и на кредитные каникулы для МСБ и граждан;
- и на разницу между льготной ставкой кредита для заемщика (11% для малого, 10% для среднего,, потом 8,5%, потом 6,5%, потом "реальные 6,5%", теперь 6%, 4%, 0%) и ставкой межбанковского кредита или кредиты Банка России - пакет "мер поддержки" апреля 2020 - не исключение, список банков - "счастливчиков", допущенных к льготному кредитованию (их риски застрахованы, "убытки" от льготной ставки - компенсированы бюджетом в "ноль");
- Во-вторых, между выделением банкам из бюджета субсидий на компенсацию выпадающих доходов и выдачей банками льготных кредитов заемщикам в России - "пропасть": банки давно уже привыкли говорить: "... еще нет указания - инструкции - бюджета - денег - раскроссировки..." (всегда у них чего-то нет) "... возьмите пока под 12% - 20%.. ",
- торговой наценки
- производственной наценки
- алкоголя, еды и напитков;
- лекарств, препаратов, предметов гигиены, расходных материалов в здравоохранении / медицине и т.п
- в Макавто тоже очередь
- "Узбечки" работают (некоторые) в режиме "на вынос"
- Остальной общепит, увы, пока "курит"...
- Некоторые рестораны открыты с черного хода для "своих"
- "работать, но неофициально, без шума и пыли, не отсвечивать"
- "нарушать, но не попадаться"
- Трафик у людей на самоизоляции - "сумасшедший"
- Салоны связи все открыты
- До апреля 2020 года о существании платформы Zoom не знали 90% его пользователей, рост в 20 (!) раз с 10 до 200 миллионов пользователей, например платформа discordapp.com - известная в среде геймеров - игроманов - у нее кстати тоже 200 миллионов пользователей - не получила такой известности
- Стоимость доставки еды достигла 35% (!) от "чека" (от стоимости самих блюд)
- Стоимость доставки букета цветов в Казани - 350 рублей (по предоплате в интернет магазине), если оплата курьеру, то еще +100 = 450 рублей, при цене цветов до 1000 рублей - нерационально доставку заказывать, при цене букета 1000 руб. стоимость доставки - 45%, при цене букета 5000 руб. доставка - 9% и т.д.
- Срок задержки доставки посылок в некоторых сервисах уже достигает 45-60 дней ("захлебываются" они уже от заказов)
- Одному товарищу посылка пришла - пустая коробка (еще и налицо ошибки / накладки / воровство)
- Им еще и поддержка (!!!) полагается - например, в РТ условия субсидирования прописаны так (сами почитайте), что получателями субсидий будут те, кто пользуется услугами доставки вот этих компаний (только они соответствуют прописанным критериям):
- Комментарии, наверное, не нужны? Например, в перечень системообразующих предприятий попадет Х5 Ритейл Групп, Ромекс Кубань
- Их ситуация "не касается" (см. письмо выше). Смысл: "... мы тут сами в цепочке такие же..." (мое мнение - ответ должен был быть таким - мы собираем обращения бизнеса для аргументированного брщения к нашим поставщикам с предложением об вненсении изменений в наши догвоора об отсрочках, рассрочках, каникулах, льготных периодах, субсидиях и т.п.)
- Логика такая: раз расходуешь энергию, значит производство работает. Если работает, значит есть деньги (даже если это электроэнергия для освещения КПП и периметра - чтобы не разворовали).
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
- хронологической (как менялись связки),
- сравнительно-экономической (налоговая нагрузка vs стоимость обналичивания и рисков)
- и структурно-антропологической (почему «циничная экосистема» воспроизводится).
-
верифицируемые факты (законодательство, налоговые режимы, статистика);
-
аналитические реконструкции (логика маржинальности, типовые схемы);
-
оценочные суждения (там, где речь идёт об этике и «клановости» — это интерпретация, а не доказанный факт).
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
-
2020–2021: ковид ударил по общепиту, но аптеки и клиники выросли. Онлайн-казино (легальные букмекеры) — рост.
-
2022–2023: санкции, уход западных сетей, рост параллельного импорта. Аптеки — бенефициары (лекарства подорожали).
-
2024–2026: ужесточение налогов (прогрессивная шкала НДФЛ с 2025, рост НДС-обсуждений), дальнейшая легализация/цифровизация (маркировка, ЕГАИС, онлайн-кассы). Теневой сектор сжимается, но стоимость обнала растёт (5–15 % против 2–5 % в 2010-х).
-
фарме/медицине (ОМС + ДМС + платно);
-
финтехе/МФО (под надзором, но маржа сохраняется);
-
онлайн-гемблинге (легальные букмекеры, казино в 4 зонах);
-
девелопменте (льготная ипотека, но с 2024 — охлаждение).
-
Маржу (высокий трафик + доступ к наличным) прочно заняли:
-
аптеки (особенно при поликлиниках);
-
клиники (ОМС + ДМС + платные услуги);
-
ломбарды и МФО (после 2010 г. — под надзором ЦБ, но маржа 200–400 % годовых);
-
«наливайки» и алкомаркеты.
-
Еда: низкая себестоимость, высокая маржа (особенно в сетях и «шаурмичных»), налоговая нагрузка — ЕНВД/патент (до 2021), фактически 3–6 % от оборота.
-
Аптека: маржа 20–40 % на парафармацевтике, ОМС-льготные лекарства — отдельный поток. Налог — ЕНВД/патент/УСН.
-
Клиника: ОМС (гарантированный поток от ФОМС), ДМС (от страховых), платные услуги. Налог — УСН/общий, но с оптимизацией.
-
Ломбард/МФО/банк: маржа 100–400 % годовых, надзор ЦБ с 2014 г., но реальная ставка часто выше из-за комиссий.
-
Коллекторы/ЧОП: взыскание, охрана, «решение вопросов». Налог — УСН/патент, часто «серые» зарплаты.
-
вебкам деятельность и медиа-продакшн.
-
маркетплейсы и платформы.
-
ритейл розничные торговые сети
-
продовольственные рынки под прикрытием диаспоры, торговля товарами СКФО и ЮФО, стран СНГ
 Вконтакте
 Телеграм
 YouTube
 Max